
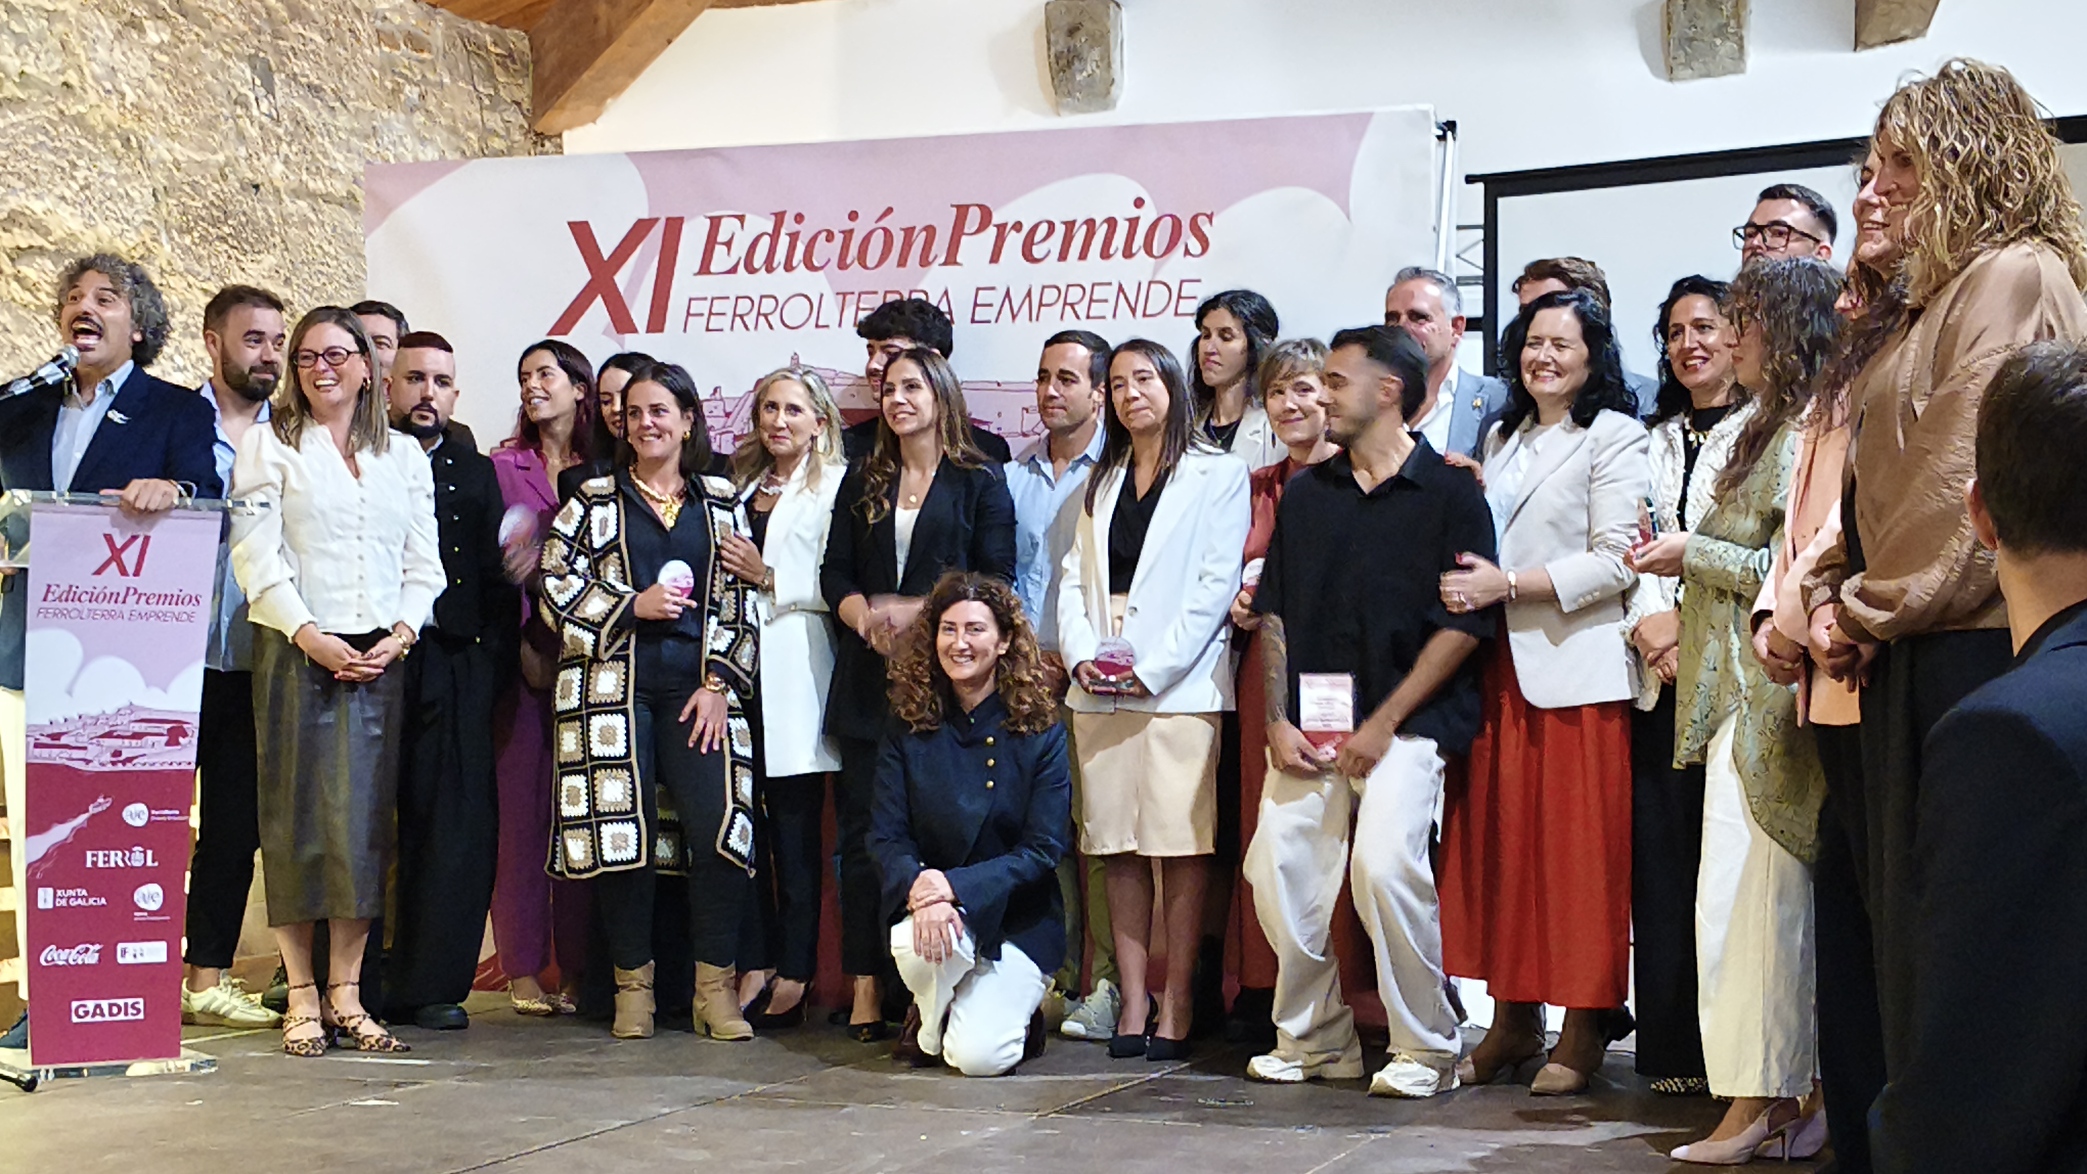
 XI Premios Ferrolterra Emprende, organizados por la Asociación de Jóvenes Empresarios (AJE) de Ferrolterra
De emprender en Ferrolterra a acompañar a otros emprendedores en sus decisiones inmobiliarias. Este artículo nace de una realidad muy cercana a nosotras. En Housefulness Servicios Inmobiliarios, sabemos de primera mano lo que significa emprender, construir un proyecto empresarial desde cero y tomar decisiones importantes cuando todavía estás consolidando tu actividad profesional. Nuestra propia trayectoria comenzó en 2019, como un proyecto personal, y dio un nuevo paso en abril de 2026, cuando Housefulness se constituyó como Sociedad Limitada (S.L.). Este camino llevó también a nuestra CEO, Jennifer Servia Collado, a ser una de las candidatas en la categoría de Joven Empresario/a en los XI Premios Ferrolterra Emprende, organizados por la Asociación de Jóvenes Empresarios (AJE) de Ferrolterra. La gala se celebró el pasado 2 de octubre de 2026 en el Castillo de San Felipe, reuniendo a diferentes proyectos empresariales de nuestra comarca. Aunque finalmente el galardón principal de esta edición fue para el centro de entrenamiento Gaman Crossfit, para nosotras formar parte de esta candidatura supuso un reconocimiento al camino recorrido y, sobre todo, a nuestra manera de entender el emprendimiento y el sector inmobiliario.
Un proyecto inmobiliario nacido en Ferrolterra
Desde nuestros comienzos, en Housefulness hemos apostado por una forma diferente de entender el servicio inmobiliario.
Nuestro modelo combina consultoría estratégica, tecnología y marketing digital, pero sin perder de vista algo que consideramos fundamental: las personas.
Porque detrás de cada vivienda hay una decisión económica, familiar y personal. Y detrás de cada comprador hay una situación diferente.
Esto es especialmente evidente cuando hablamos de jóvenes empresarios, autónomos y emprendedores que quieren comprar su primera vivienda.
Sabemos que sus circunstancias no siempre encajan en el perfil tradicional de un comprador.
Sus ingresos pueden ser variables, pueden llevar pocos años desarrollando su actividad, pueden reinvertir parte de sus beneficios en el negocio o necesitar mantener un colchón de liquidez para continuar creciendo.
Y entonces aparece una pregunta muy habitual:
¿Puedo comprar mi primera vivienda si soy emprendedor?
La respuesta es que sí puede ser posible, pero la operación debe estar bien planteada.
Por eso hemos querido dedicar este artículo a explicar, de una manera clara y práctica, qué debe tener en cuenta un joven empresario o emprendedor de Ferrolterra cuando quiere financiar su primera vivienda.
Emprender y comprar vivienda: dos proyectos que deben convivir
Ser emprendedor implica asumir riesgos, gestionar incertidumbre y tomar decisiones pensando a medio y largo plazo.
Comprar una vivienda también.
Por eso, cuando ambas decisiones coinciden en el tiempo, es fundamental encontrar un equilibrio.
No se trata únicamente de conseguir una hipoteca.
Se trata de encontrar una vivienda cuyo precio, financiación y cuota mensual sean compatibles con tu proyecto empresarial y con tu vida personal.
Desde nuestra experiencia como empresa inmobiliaria y también como proyecto emprendedor nacido y desarrollado en Ferrolterra, queremos abordar esta cuestión desde una perspectiva práctica:
- ¿Qué analiza un banco cuando el comprador es autónomo o empresario?
- ¿Qué documentación conviene preparar?
- ¿Cuánto ahorro necesitas realmente?
- ¿Qué opciones existen para jóvenes compradores?
- ¿Puede un aval facilitar el acceso a la financiación?
- ¿Cómo evitar que la compra de una vivienda descapitalice tu negocio?
- ¿Qué municipios de Ferrolterra pueden encajar mejor con diferentes presupuestos?
- ¿Y qué errores conviene evitar antes de empezar a visitar viviendas?
Porque antes de elegir una casa, hay que conocer qué operación puedes asumir con tranquilidad.
Y esa es precisamente la filosofía con la que trabajamos en Housefulness: acompañar al cliente no solo hasta encontrar una vivienda que le guste, sino hasta tomar una decisión inmobiliaria coherente con su situación y con su proyecto de vida.
A partir de aquí, vamos a analizar cómo puede prepararse un emprendedor o joven empresario de Ferrolterra para afrontar la compra de su primera vivienda y qué alternativas de financiación puede tener a su alcance.
1. El reto de comprar una vivienda cuando eres emprendedor
Para un trabajador por cuenta ajena, demostrar ingresos suele ser relativamente sencillo: contrato laboral, nóminas y vida laboral.
Para un emprendedor o autónomo, la situación es diferente.
Tus ingresos pueden variar de un mes a otro, puedes reinvertir parte de los beneficios en tu negocio y, en algunos casos, tu declaración fiscal no refleja exactamente la capacidad económica que tienes actualmente.
Por eso, cuando solicitas una hipoteca como empresario o autónomo, la preparación previa es especialmente importante.
La entidad financiera puede analizar, entre otros aspectos:
-
Antigüedad de la actividad profesional.
-
Evolución de los ingresos.
-
Beneficios y resultados del negocio.
-
Declaraciones fiscales.
-
Endeudamiento existente.
-
Cuotas de préstamos actuales.
-
Ahorros disponibles.
-
Estabilidad y previsibilidad de los ingresos.
-
Historial bancario.
-
Capacidad para asumir la nueva cuota hipotecaria.
En otras palabras: el banco no solo mira cuánto ganas este mes, sino la capacidad que tienes para mantener el pago de la hipoteca en el tiempo.
2. ¿Qué documentación debería preparar un autónomo?
Uno de los errores más frecuentes es empezar a buscar vivienda sin haber analizado antes la capacidad real de financiación.
Si eres autónomo o empresario y estás pensando en comprar, conviene preparar con antelación la documentación económica que permita presentar tu perfil de forma clara.
Dependiendo de la entidad y de las características de la operación, pueden solicitarse declaraciones fiscales, información sobre la actividad, justificantes de ingresos, movimientos bancarios y documentación relativa a préstamos existentes.
El Banco de España señala la importancia de acreditar documentalmente la situación económica del solicitante; en el caso de trabajadores por cuenta propia, la documentación puede incluir información fiscal y otros justificantes relacionados con sus ingresos y actividad.
Nuestro consejo desde Housefulness
No esperes a encontrar la casa perfecta para descubrir cuánto puede financiarte el banco.
Es mucho más eficaz establecer primero un presupuesto realista y después buscar vivienda dentro de ese margen.
Así evitas enamorarte de una vivienda que después queda fuera de tu capacidad financiera.
3. ¿Cuánto dinero necesito para comprar mi primera vivienda?
Esta es probablemente una de las primeras preguntas que se hace cualquier comprador.
Tradicionalmente, muchos compradores han tenido que disponer de una cantidad importante de ahorro para cubrir la parte del precio que no financia la entidad bancaria, además de los gastos asociados a la compraventa.
Pero para determinados compradores existen actualmente alternativas que pueden reducir la necesidad de disponer de ese ahorro inicial.
En Galicia, una de las opciones que merece especial atención es el Programa de Avales para la adquisición de vivienda del IGVS.
4. El aval de la Xunta de Galicia para la primera vivienda
En 2026, la Xunta de Galicia mantiene un programa de avales destinado a facilitar la compra de la primera vivienda.
La convocatoria vigente establece, con carácter general, que pueden acceder al programa las personas que tengan menos de 36 años en el momento de presentar la solicitud. En el caso de determinadas viviendas protegidas, no se aplica ese límite de edad.
El aval puede cubrir hasta el 20 % del precio de adquisición o del valor de tasación, si este fuese inferior, dentro de las condiciones establecidas por el programa.
Para 2026, el programa contempla un presupuesto máximo de 5 millones de euros y el plazo de solicitud está abierto hasta el 30 de octubre de 2026, salvo agotamiento previo de los fondos.
Además, participan determinadas entidades financieras adheridas al programa, entre ellas ABANCA, Caixa Rural Galega, Unicaja, Banco Sabadell y Cajamar.
¿Por qué puede ser interesante para un joven empresario?
Porque uno de los grandes obstáculos para acceder a una primera vivienda no siempre es la cuota mensual.
En muchas ocasiones, el problema está en disponer del ahorro inicial suficiente.
El aval puede ayudar a salvar parte de esa barrera, aunque no significa que el banco esté obligado a conceder la hipoteca.
La entidad seguirá analizando la solvencia del comprador y las condiciones de la operación.
5. ¿Y si soy emprendedor pero tengo menos de 36 años?
Aquí puede existir una combinación especialmente interesante.
Imaginemos el caso de un joven empresario de Ferrolterra que:
-
Tiene menos de 36 años.
-
Lleva varios años desarrollando su actividad profesional.
-
Tiene ingresos demostrables.
-
No mantiene un nivel elevado de endeudamiento.
-
Está buscando su primera vivienda habitual.
-
Dispone de algunos ahorros, pero no del importe suficiente para cubrir toda la entrada tradicional.
En ese escenario, merece la pena estudiar si puede acogerse al programa de avales y, paralelamente, analizar qué financiación hipotecaria puede ofrecerle cada entidad.
No se trata simplemente de preguntar "¿me dan una hipoteca?".
Se trata de estudiar la operación completa.
Precio de la vivienda + financiación + ahorro disponible + impuestos y gastos + situación profesional + cuota mensual.
6. Ferrolterra puede ofrecer oportunidades para el primer comprador
Cuando hablamos de comprar una primera vivienda, no deberíamos limitar el análisis únicamente a Ferrol.
Ferrolterra ofrece un mercado residencial amplio y diverso, con diferentes tipos de vivienda y municipios que pueden adaptarse a presupuestos muy distintos.
Dependiendo de tus necesidades, puede tener sentido analizar opciones en:
-
Ferrol.
-
Narón.
-
Fene.
-
Neda.
-
Mugardos.
-
Ares.
-
Pontedeume.
-
Miño.
-
Valdoviño.
-
Cabanas.
-
Otros municipios del entorno.
La elección del municipio puede cambiar significativamente el precio de compra y, por tanto, la cantidad que necesitas financiar y la cuota mensual que asumirás.
Para un emprendedor, esto es especialmente importante.
Una vivienda algo más económica puede permitirte mantener un mayor colchón financiero para tu actividad profesional.
Y ese colchón puede ser tan importante como conseguir la propia hipoteca.
7. Comprar vivienda sin descapitalizar tu negocio
Este punto es fundamental para cualquier empresario.
Supongamos que tienes 60.000 € ahorrados.
Podrías pensar:
"Tengo suficiente dinero para aportar una buena entrada."
Pero antes de utilizar todos tus ahorros para comprar una vivienda hay que hacerse otra pregunta:
¿Cuánto dinero necesito mantener disponible para mi negocio y para imprevistos personales?
Un emprendedor necesita liquidez.
Puede surgir una oportunidad de inversión, una caída temporal de ingresos, una necesidad de contratar personal, comprar equipamiento o simplemente afrontar varios meses de menor facturación.
Por eso, desde Housefulness recomendamos analizar la compra de vivienda desde una perspectiva más amplia.
No se trata de poner todo tu patrimonio en la vivienda.
Se trata de conseguir una estructura financiera que te permita comprar tu casa y, al mismo tiempo, mantener la tranquilidad necesaria para continuar desarrollando tu actividad profesional.
8. ¿Qué mira realmente el banco en un empresario?
Aunque cada entidad establece sus propios criterios, podemos resumir la lógica de análisis en una pregunta:
¿Puede esta persona asumir la cuota hipotecaria de forma sostenible?
Para responderla, la entidad estudiará diferentes variables.
Ingresos
No importa únicamente cuánto has ingresado en un mes concreto.
La evolución de los ingresos y su estabilidad son fundamentales.
Beneficios
En el caso de un empresario, la facturación no equivale necesariamente a ingresos personales disponibles.
Una empresa puede facturar mucho y tener unos márgenes reducidos.
Antigüedad
Una actividad profesional consolidada suele permitir demostrar mejor la estabilidad del negocio que una actividad recién iniciada.
Endeudamiento
Si ya tienes préstamos personales, financiación de vehículos, créditos empresariales u otras obligaciones, la capacidad disponible para asumir una hipoteca puede reducirse.
Ahorro
El ahorro demuestra capacidad financiera y permite afrontar la parte de la operación que no cubra la financiación.
Historial financiero
El comportamiento anterior con otras obligaciones financieras también puede ser relevante.
9. Un error frecuente: buscar vivienda antes de conocer tu presupuesto
Como inmobiliaria, vemos este error con frecuencia.
Un comprador empieza a visitar viviendas de 250.000 € porque considera que "la cuota debería ser asumible".
Después descubre que la financiación que puede obtener es inferior o que necesita aportar una cantidad de ahorro que no había previsto.
El resultado es frustración y pérdida de tiempo.
Por eso recomendamos el siguiente orden:
1. Analizar tu situación financiera.
2. Establecer un presupuesto máximo de compra.
3. Estudiar las opciones de financiación.
4. Conocer las ayudas o avales disponibles.
5. Buscar vivienda dentro de ese presupuesto.
6. Negociar y preparar la operación.
Este proceso es especialmente recomendable para autónomos y empresarios.
10. ¿Y si llevo poco tiempo como autónomo?
Esta es una de las situaciones más complejas.
Si acabas de iniciar una actividad empresarial, puede ser más difícil demostrar estabilidad porque todavía existe poca información histórica sobre tus ingresos.
Eso no significa automáticamente que no puedas comprar.
Significa que la operación requiere un análisis más cuidadoso.
En estos casos puede ser importante:
-
Acreditar ingresos recurrentes.
-
Presentar contratos o clientes estables cuando proceda.
-
Mostrar la evolución de la actividad.
-
Mantener una buena organización financiera.
-
Evitar endeudamiento innecesario.
-
Contar con ahorro.
-
Comparar diferentes opciones de financiación.
Y, sobre todo, no tomar decisiones basándose en una única respuesta bancaria.
11. La importancia de comparar financiación
Dos bancos pueden analizar el mismo perfil y ofrecer condiciones diferentes.
Esto es especialmente importante cuando hablamos de empresarios.
Tu perfil financiero puede no encajar exactamente en los modelos tradicionales de una entidad, mientras que otra puede valorar de forma diferente la estabilidad de tu actividad.
Por eso, antes de firmar una hipoteca conviene comparar:
-
Porcentaje de financiación.
-
Tipo de interés.
-
Plazo.
-
Cuota mensual.
-
Comisiones.
-
Productos vinculados.
-
Coste total de la financiación.
-
Condiciones de amortización.
-
Requisitos adicionales.
El objetivo no debería ser simplemente conseguir "la hipoteca más barata".
Debe ser encontrar una financiación compatible con tu realidad económica y profesional.
12. Una vivienda de 180.000 € no cuesta realmente 180.000 €
Otro error habitual es calcular únicamente la relación entre precio y cuota.
Al comprar una vivienda hay que contemplar también los impuestos y gastos asociados a la operación.
Por eso, antes de hacer una oferta, es recomendable conocer cuál será el coste total de adquisición y cuánto dinero necesitarás realmente el día de la compra.
En Housefulness consideramos este punto esencial porque el presupuesto del comprador debe construirse sobre el coste real de la operación, no únicamente sobre el precio anunciado de la vivienda.
13. ¿Qué ocurre si compras con tu pareja?
Si la compra se realiza entre dos personas, la situación financiera conjunta puede cambiar considerablemente.
Puede aumentar la capacidad de financiación, pero también hay que estudiar cuidadosamente:
-
Ingresos de ambos compradores.
-
Situación laboral o empresarial.
-
Endeudamiento individual.
-
Porcentaje de propiedad.
-
Aportaciones económicas de cada uno.
-
Responsabilidad frente al préstamo.
Si uno de los compradores es empresario y el otro tiene un contrato laboral estable, por ejemplo, la estructura financiera de la operación puede ser diferente a la de una compra realizada únicamente por un autónomo.
14. ¿Comprar ahora o esperar?
No existe una respuesta universal.
Para un emprendedor, esperar puede permitir acumular más ahorro y mejorar el historial de actividad.
Pero también puede significar perder una vivienda que encaja perfectamente con sus necesidades o retrasar durante años la decisión de compra.
Por eso creemos que la pregunta correcta no es:
"¿Es ahora el mejor momento para comprar?"
Sino:
"¿Estoy preparado para comprar esta vivienda sin poner en riesgo mi estabilidad financiera?"
Si la respuesta es sí, entonces tiene sentido estudiar la operación.
15. El papel de una inmobiliaria cuando eres emprendedor
Comprar una vivienda no consiste únicamente en encontrar un inmueble bonito.
Para un emprendedor, el proceso puede requerir coordinar:
búsqueda de vivienda + presupuesto + financiación + documentación + negociación + valoración + contrato + notaría.
Contar con un profesional inmobiliario que conozca el mercado de Ferrolterra puede ayudarte a filtrar viviendas que realmente encajen con tus posibilidades y evitar visitas innecesarias.
En Housefulness Servicios Inmobiliarios entendemos la compra como un proceso completo.
Nuestro objetivo no es simplemente enseñarte viviendas.
Queremos ayudarte a encontrar una vivienda que tenga sentido para tu proyecto de vida y para tu situación financiera.
16. Checklist para el emprendedor que quiere comprar su primera vivienda
Antes de empezar a visitar viviendas, recomendamos tener claros estos puntos:
? ¿Cuánto ahorro tengo disponible?
? ¿Qué cantidad necesito mantener como colchón financiero?
? ¿Cuánto facturo y cuánto beneficio genero realmente?
? ¿Desde cuándo desarrollo mi actividad?
? ¿Qué préstamos o deudas tengo actualmente?
? ¿Cuál sería una cuota mensual cómoda para mí?
? ¿Puedo acceder a algún aval o ayuda?
? ¿Cuál es el precio máximo de vivienda que puedo asumir?
? ¿Qué municipios de Ferrolterra encajan con mi presupuesto?
? ¿He calculado los gastos asociados a la compra?
? ¿He comparado diferentes alternativas de financiación?
Si puedes responder a estas preguntas antes de empezar la búsqueda, estarás mucho más cerca de realizar una compra responsable.
Conclusión: ser empresario no debería impedirte comprar tu primera vivienda
Ser emprendedor significa asumir riesgos, tomar decisiones y construir un proyecto propio.
Precisamente por eso, comprar una vivienda requiere planificación.
Tus ingresos pueden ser diferentes a los de un trabajador por cuenta ajena, pero eso no significa que no puedas acceder a financiación.
La clave está en presentar correctamente tu situación, conocer tus posibilidades reales, estudiar las ayudas disponibles y elegir una vivienda que sea compatible con tu capacidad financiera.
Además, en Galicia existen actualmente programas como el aval del IGVS para facilitar el acceso a la primera vivienda a determinados compradores, especialmente jóvenes. En 2026, el programa contempla avales de hasta el 20 % en las condiciones establecidas y cuenta con convocatoria abierta hasta el 30 de octubre.
Y en determinadas zonas rurales de Galicia existen también programas específicos de ayudas para adquisición o autopromoción de vivienda. La convocatoria 2026 contempla ayudas para jóvenes que compren o autopromuevan una vivienda en municipios de hasta 10.000 habitantes, por lo que merece la pena comprobar si el municipio elegido cumple los requisitos.
Si eres emprendedor, autónomo o joven empresario y estás pensando en comprar tu primera vivienda en Ferrolterra, el primer paso no debería ser visitar casas.
El primer paso debería ser saber qué operación puedes permitirte.
Y a partir de ahí, buscar la vivienda adecuada.
¿Estás pensando en comprar tu primera vivienda en Ferrolterra?
En Housefulness Servicios Inmobiliarios podemos ayudarte a analizar tus necesidades, definir un presupuesto de compra y encontrar viviendas que encajen con tu proyecto.